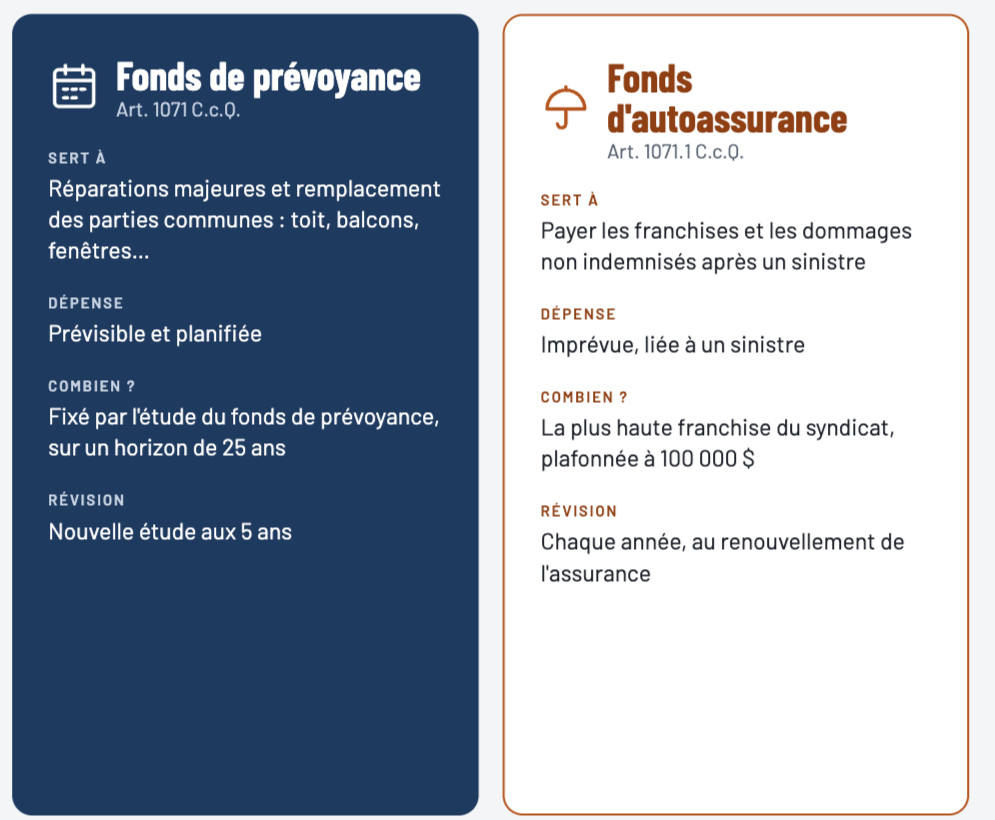
Fonds de prévoyance & Fonds d’auto-assurance. Différences et exigeances
Tous les syndicats de copropriété du Québec doivent maintenant gérer deux fonds distincts : le fonds de prévoyance et le fonds d'auto-assurance. Les deux servent à protéger les copropriétaires contre des dépenses importantes, mais ils ne couvrent pas les mêmes risques, ne se calculent pas de la même façon et ne relèvent pas des mêmes règles. Les confondre mène souvent à un fonds mal calibré, et parfois à une cotisation spéciale que personne n'avait vue venir.
Voici ce qui distingue ces deux fonds, comment déterminer le montant de chacun et ce que le conseil d'administration doit faire concrètement.
Le fonds de prévoyance : planifier l'usure normale du bâtiment
Le fonds de prévoyance, prévu à l'article 1071 du Code civil du Québec, finance les réparations majeures et les remplacements des parties communes : toiture, maçonnerie, fenêtres, balcons, membrane du stationnement, systèmes mécaniques. Ces dépenses sont prévisibles. On sait qu'une membrane de toiture devra être refaite; la question est de savoir quand et à quel coût.
L'obligation d'avoir un fonds de prévoyance n'est pas nouvelle. Ce qui a changé, c'est la façon d'en fixer le montant. Pendant longtemps, plusieurs syndicats se contentaient de verser le minimum légal de 5 % des charges communes, un seuil souvent insuffisant pour un immeuble vieillissant.
Depuis le 14 août 2025, le Règlement établissant diverses règles en matière de copropriété divise (décret 991-2025) encadre la démarche. Les contributions doivent maintenant reposer sur une étude du fonds de prévoyance préparée par un professionnel habilité. Cette étude s'appuie sur le carnet d'entretien de l'immeuble, qui inventorie les composantes, évalue leur état, estime leur durée de vie restante et planifie les travaux sur les 25 prochaines années.
Le fonds d'auto-assurance : absorber l'imprévu
Le fonds d'auto-assurance, introduit par la Loi 141, répond à un tout autre besoin : les sinistres. Un dégât d'eau, un incendie ou un bris soudain ne se planifient pas. Lorsque l'assurance du syndicat entre en jeu, il reste presque toujours une franchise à payer, et ces franchises ont beaucoup augmenté ces dernières années. Dans plusieurs immeubles, la franchise pour dégât d'eau atteint maintenant plusieurs dizaines de milliers de dollars.
Le fonds d'auto-assurance sert d'abord à payer ces franchises. Il peut aussi couvrir des réparations liées à un sinistre lorsque l'indemnité d'assurance ou le fonds de prévoyance ne peuvent y pourvoir. Son principe : disposer de liquidités immédiatement, pour agir vite sans attendre une cotisation spéciale.
Les deux fonds en un coup d'œil
Fonds de prévoyanceFonds d'auto-assuranceCe qu'il couvreRéparations majeures et remplacements des parties communes (usure normale)Franchises d'assurance et réparations liées à un sinistreNature de la dépensePrévisible et planifiableImprévisibleCe qui fixe la cibleL'étude du fonds de prévoyance, basée sur le carnet d'entretienLa franchise la plus élevée du contrat d'assurance du syndicatHorizon25 ans de travaux planifiésLe prochain sinistreRévisionNouvelle étude tous les 5 ansChaque année, avec le budget
Combien doit-on avoir dans chacun de ces fonds?
Le fonds d'auto-assurance
La cible correspond à la franchise la plus élevée prévue au contrat d'assurance du syndicat. Les franchises liées aux tremblements de terre et aux inondations sont exclues de ce calcul. Le règlement sur l'assurance des copropriétés prévoit aussi un plafond : lorsque cette franchise est très élevée, le syndicat peut limiter la capitalisation du fonds à 100 000 $.
Tant que la cible n'est pas atteinte, une contribution minimale s'applique chaque année :
si le fonds contient 50 % ou moins de la franchise la plus élevée, il faut y verser au moins 50 % de cette franchise pendant l'année;
si le fonds contient plus de 50 % de la franchise, il faut verser au moins la différence pour atteindre la cible;
si le fonds atteint déjà la franchise la plus élevée, aucune contribution minimale n'est exigée.
Exemple. Un syndicat de 12 unités dont la franchise la plus élevée est de 50 000 $ (dégât d'eau) détient 20 000 $ dans son fonds d'auto-assurance. Comme 20 000 $ représente moins de 50 % de la franchise, il doit y verser au moins 25 000 $ cette année. Le fonds atteint alors 45 000 $. L'année suivante, il ne reste que 5 000 $ à verser pour atteindre la cible.
Le fonds de prévoyance
Il n'existe pas de montant universel : tout dépend de l'immeuble. Un bâtiment neuf en béton et un plex centenaire en maçonnerie n'ont ni les mêmes composantes ni le même calendrier de remplacement.
C'est l'étude du fonds de prévoyance qui fixe la cible. Elle recommande le montant que le fonds doit contenir au début de chaque année et les sommes à y verser, de façon à ce que le solde reste positif pendant les 25 années planifiées, sans recourir aux cotisations spéciales.
Si l'étude révèle que le fonds est insuffisant, le conseil d'administration doit ajuster les contributions et dispose d'un maximum de 10 ans pour le renflouer. Après la première étude, il a au plus 30 jours suivant l'assemblée annuelle pour fixer les sommes à verser selon les recommandations.
Les erreurs les plus fréquentes
Compter sur le fonds de prévoyance pour payer une franchise. Le fonds de prévoyance est réservé aux réparations majeures et aux remplacements. Le vider pour un sinistre retarde des travaux planifiés et fragilise toute la projection.
Oublier de recalculer après le renouvellement de l'assurance. Si l'assureur augmente la franchise, la cible du fonds d'auto-assurance augmente aussi.
Se fier à l'ancienne règle du 5 %. Ce n'est plus le minimum à viser : c'est l'étude qui détermine le montant réellement nécessaire.
Laisser le carnet d'entretien dormir. Le conseil d'administration doit le mettre à jour au moins une fois par année. Un carnet périmé donne une étude moins juste, donc des contributions mal calibrées.
Ce que le conseil d'administration doit faire
Repérer la franchise la plus élevée du contrat d'assurance, hors tremblement de terre et inondation, et vérifier que le fonds d'auto-assurance l'atteint ou s'en approche selon la règle de contribution minimale.
Obtenir une étude du fonds de prévoyance et un carnet d'entretien si ce n'est pas déjà fait. Les syndicats existants ont jusqu'en août 2028 (trois ans et un jour après l'entrée en vigueur du Règlement).
Inscrire au budget annuel les deux contributions, séparément.
Rendre l'étude et le carnet disponibles aux copropriétaires dans les 60 jours suivant leur production.
Ces informations ont aussi un impact direct lors de la vente d'une unité : l'attestation du syndicat remise à l'acheteur doit indiquer le montant du fonds de prévoyance, la recommandation de l'étude pour l'année en cours, le montant du fonds d'auto-assurance et la franchise la plus élevée.
Questions fréquentes
Les deux fonds peuvent-ils être dans un même compte?
Ce sont deux fonds distincts, chacun avec sa propre fin. Ils doivent être suivis séparément dans la comptabilité du syndicat, et leurs soldes sont rapportés séparément dans l'attestation remise aux acheteurs.
Qui détermine le montant de chaque fonds?
Pour le fonds de prévoyance, c'est l'étude préparée par un professionnel habilité : ingénieur, architecte, évaluateur agréé, technologue professionnel ou CPA, sans lien avec la copropriété. Pour le fonds d'auto-assurance, le conseil d'administration fixe la contribution chaque année à partir de la franchise la plus élevée du contrat d'assurance.
Notre copropriété compte six unités. Les règles sont-elles différentes?
Les deux fonds sont obligatoires peu importe la taille de l'immeuble, et l'étude du fonds de prévoyance doit être refaite tous les 5 ans. Seule la révision du carnet d'entretien peut, sous certaines conditions, se faire aux 10 ans. Voir notre page sur les petites copropriétés.
Notre fonds de prévoyance est sous-financé. Faut-il une cotisation spéciale?
Pas nécessairement. Le conseil dispose d'un maximum de 10 ans pour renflouer le fonds. Un plan de rattrapage progressif, établi dans l'étude, permet généralement d'éviter une cotisation spéciale.
En résumé
Le fonds de prévoyance prépare le syndicat à l'usure prévisible du bâtiment; sa cible est fixée par une étude basée sur le carnet d'entretien et revue tous les 5 ans. Le fonds d'auto-assurance protège contre l'imprévu; sa cible correspond à la franchise la plus élevée du contrat d'assurance et se revoit chaque année. Bien gérés ensemble, ils permettent de traverser autant les travaux planifiés que les sinistres sans cotisation spéciale.
Votre syndicat doit obtenir son étude ou faire établir son carnet d'entretien? Demandez une soumission : nous vous répondrons rapidement.
Charles Thériault, ing. — membre de l'Ordre des ingénieurs du Québec (permis n° 6045350)
Sources
Gouvernement du Québec, Règles en matière de gestion des copropriétés divises
Chambre de l'assurance de dommages, Obligation de constituer un fonds d'auto-assurance et montant à prévoir